Masuk / Daftar

Masuk / Daftar


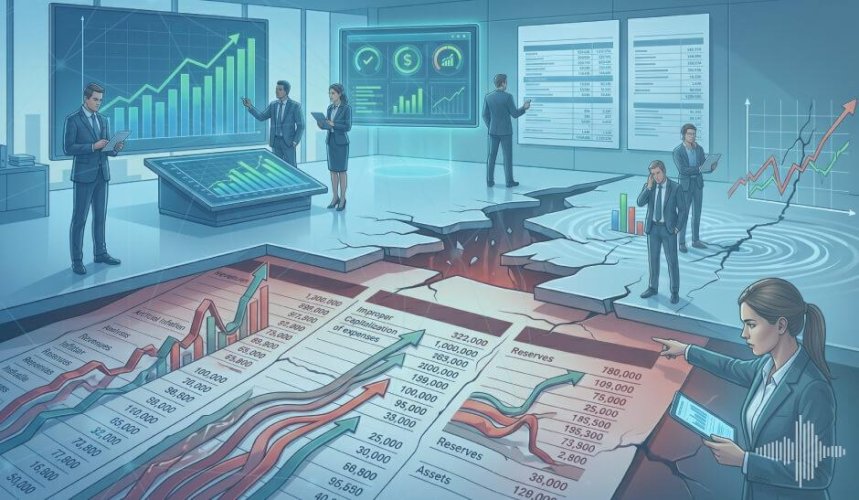
Fraud atau kecurangan keuangan masih menjadi salah satu masalah yang sulit diatasi oleh organisasi. Manipulasi laporan keuangan, penyalahgunaan aset, penggelapan dana, dan berbagai bentuk kejahatan keuangan banyak terjadi di perusahaan maupun lembaga pemerintahan. Perkembangan teknologi dan transaksi keuangan yang semakin kompleks membuat fraud menjadi semakin sulit dideteksi. Dosen Akuntansi UBAYA, Ach Maulidi, S.E., M.Sc., Ph.D., Muhammad Wisnu Girindratama, S.A., M.A., dan Hari Hananto, S.E., M.Ak., dalam penelitiannya membahas bagaimana akuntansi forensik bisa menjadi pendekatan yang lebih kuat untuk membantu mendeteksi dan mencegah fraud.
Dalam penelitian tersebut, akuntansi forensik bukan hanya keterampilan tambahan bagi akuntan, tetapi mempunyai objek yang jelas, metode yang sistematis, serta hasil yang dapat diuji dan diverifikasi. Dalam prakteknya, akuntansi forensik menggabungkan ilmu akuntansi dengan teknik investigasi, pemahaman hukum, analisis data, dan pemahaman tentang perilaku manusia. Prosesnya dilakukan dengan mengumpulkan bukti, menganalisis transaksi yang mencurigakan, membangun hipotesis, lalu menguji apakah dugaan fraud tersebut didukung dengan bukti. Dengan pendekatan ini, akuntan tidak hanya menanyakan apakah sebuah angka benar, namun juga mencoba memahami apa yang terjadi, bagaimana hal tersebut terjadi, dan bukti apa yang dapat menjelaskannya.
Urgensi pendekatan ini semakin terlihat karena fraud tidak selalu mudah dikenali hanya melalui laporan keuangan. Kecurangan dapat disembunyikan dengan pola transaksi yang kompleks, manipulasi data, atau kelemahan pengendalian internal. Dengan demikian, akuntansi forensik dapat membangun sistem deteksi dini melalui data analytics. Transaksi yang tidak wajar, pengeluaran yang berulang tanpa alasan jelas, atau pola keuangan tertentu dapat menjadi tanda awal yang perlu diselidiki lebih lanjut. Penelitian terhadap berbagai kasus fraud juga bisa membantu menemukan indikator yang sering muncul sebelum kecurangan terjadi. Maksudnya, akuntansi forensik tidak hanya digunakan setelah fraud terjadi, namun juga dapat membantu organisasi mengenali tanda-tanda resiko sejak awal.
Hal ini menunjukkan bahwa kemampuan akuntansi di era sekarang tidak cukup jika hanya berfokus pada pencatatan dan pelaporan. Akuntan juga dituntut mampu berpikir kritis ketika menemukan informasi yang tidak wajar. Jurnal ini menyoroti bahwa pembelajaran akuntansi di perguruan tinggi masih menghadapi kesenjangan antara teori dan kebutuhan praktik. Mahasiswa dapat memahami konsep fraud secara teori, tetapi belum tentu terbiasa menganalisis data mencurigakan, membangun hipotesis investigasi, atau menyusun temuan berdasarkan kasus nyata. Padahal, dunia kerja membutuhkan profesional yang mampu menghadapi kasus keuangan yang semakin kompleks.
Oleh karena itu, penulis mendorong agar akuntansi forensik tidak hanya menjadi mata kuliah pilihan, namun bagian penting dalam kurikulum sarjana akuntansi di Indonesia. Pembelajaran tersebut dapat menggabungkan kemampuan digital, analisis data, investigasi, dan etika profesional dalam suatu proses pembelajaran. Mahasiswa dapat belajar menggunakan teknologi untuk menganalisis transaksi, mencari pola yang mencurigakan, dan memahami batasan etika dalam melakukan investigasi.
Urgensi akuntansi forensik tidak hanya mencetak akuntan yang mampu mengungkap fraud, namun membentuk akuntan yang lebih kritis, peka pada kejanggalan, berdasarkan bukti, dan mempunyai integritas. Saat fraud semakin kompleks, dunia kerja membutuhkan akuntan yang tidak hanya mampu menghitung angka, namun juga berani mempertanyakan angka dan mencari kebenaran dibaliknya. Inilah alasan penguatan akuntansi forensik dalam pendidikan akuntansi menjadi penting untuk mempersiapkan generasi akuntan yang lebih siap menghadapi tantangan fraud di era digital.
*Note:
Ulasan di atas merupakan rangkuman dari:
Maulidi, A., Girindratama, M. W., Hananto H. (2025). Can Forensic Accounting as a 'Science' Prevent Fraud?; Implications for the Undergraduate Accounting Curriculum in Indonesia. AKUNESA: Jurnal Akuntansi Unesa, 13(3).
Download full artikel:
(Nadine)
 X
Populer